お金の借り方・創業資金の貯め方を徹底解説|開業前に知っておくべき資金調達の全手順
創業資金はいくら必要?まず全体像を把握する
資金調達の計画を立てる前に、「いくら必要なのか」を明確にすることが最初のステップです。創業に必要な資金は大きく2種類に分かれます。
| 設備資金 | 店舗の内装工事、機械設備、車両、PCなど。開業時に一度だけかかる費用 |
|---|---|
| 運転資金 | 家賃、人件費、仕入れ、光熱費など。毎月かかる費用 × 最低3〜6ヶ月分 |
融資審査では「設備資金の見積書」と「運転資金の月次計画」の両方が求められます。事業計画書を先に作り、必要資金を数値で洗い出すことが、すべての資金調達の出発点です。
自己資金の貯め方——融資審査で最も見られるポイント
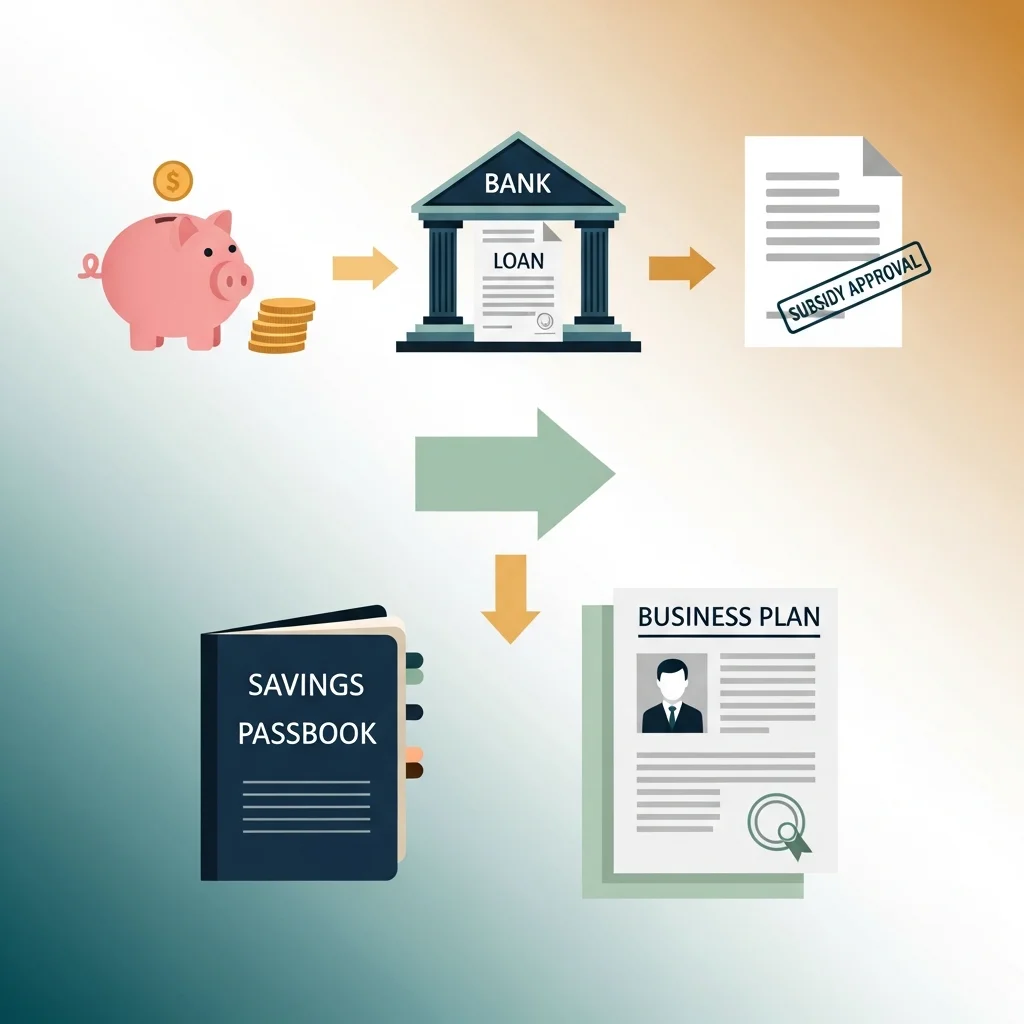
金融機関は「この人はお金を計画的に管理できるか」を見ています。自己資金をコツコツ貯めた記録は、融資審査で最大のプラス材料になります。
- 毎月の積立貯金 — 通帳に「毎月一定額を入金した記録」が残ることが重要。一括入金よりも計画性が評価される
- 副業・フリーランス収入 — 本業を続けながら副業で得た収入を開業資金に充てる。事業の実績にもなる
- 退職金の活用 — 退職金は自己資金として認められる。会社員の方は退職前に受給額を確認
- 生命保険の解約返戻金 — 解約返戻金がある保険は自己資金に算入可能
- 不要な資産の売却 — 車両・有価証券・投資信託の売却資金も自己資金として認められる
一般的に、希望する融資額の3分の1程度の自己資金があると審査を通過しやすくなります。1,000万円借りたいなら、300〜500万円の自己資金を用意しておくのが理想です。
注意: 見せ金(一時的に借りて口座に入れただけのお金)は、通帳の入出金履歴で見抜かれます。親族からの贈与は「贈与の経緯がわかる記録」があれば自己資金として認められることがあります。
日本政策金融公庫——創業時の最有力の借入先
創業時に最もよく利用される借入先が日本政策金融公庫(以下、公庫)です。政府系金融機関のため、民間銀行よりも創業者に対して積極的に融資を行っています。
新規開業・スタートアップ支援資金の概要
2024年4月に旧「新創業融資制度」が廃止され、現在は「新規開業・スタートアップ支援資金」に一本化されています。
| 融資限度額 | 最大7,200万円(うち運転資金4,800万円) |
|---|---|
| 返済期間 | 設備資金:最長20年(据置5年)、運転資金:最長10年(据置5年) |
| 金利(基準利率) | 年2.9〜4.5%程度(2025年12月時点。特別利率適用で引き下げ可能) |
| 担保・保証人 | 原則不要(無担保・無保証で利用可能) |
| 自己資金要件 | 制度上は撤廃(ただし実務上は自己資金が多いほど有利) |
| 対象者 | 新たに事業を始める方、または事業開始後おおむね7年以内の方 |
融資を通すための5つのポイント
- 事業計画書を具体的に書く — 売上根拠を数値で示す(「なんとなく売れる」はNG)
- 自己資金の出どころを説明できるようにする — 通帳のコピーを用意し、貯蓄の経緯を説明
- 業界経験をアピール — 同業種での勤務経験があると審査で大きくプラス
- 個人の信用情報をクリーンにしておく — クレジットカードの延滞、消費者金融の借入は事前に解消
- 面談の準備をしっかり行う — 公庫は必ず面談がある。事業への情熱と計画の整合性が見られる
申請から融資実行までは約1ヶ月かかります。開業日から逆算して、2ヶ月前には申し込みを始めましょう。
制度融資——自治体・信用保証協会・銀行の三位一体
公庫と並ぶもう一つの有力な選択肢が制度融資です。地方自治体・信用保証協会・金融機関が連携して提供する融資制度で、自治体が利子や保証料の一部を負担してくれるため、実質的な借入コストが安くなるのが最大のメリットです。
| 仕組み | 信用保証協会が保証 → 銀行が融資 → 自治体が利子・保証料を補助 |
|---|---|
| 融資限度額 | 最大3,500万円(創業関連保証の場合) |
| 保証料率 | 年0.5〜1.5%程度(自治体による補助で実質ゼロの場合も) |
| 担保・保証人 | 原則不要。代表者保証を外せるプラン(+0.2%)もあり |
制度融資はお住まいの自治体によって内容が異なります。たとえば東京都の「創業」制度融資は、保証料の2/3を都が負担するなど手厚い内容です。まずはお住まいの市区町村の創業支援窓口に相談してみましょう。
「飲食店1,000万円」でも自己資金は意外と少なくて済む
モデルケース: ラーメン店を東京で開業する場合
ただし、業種・立地・店舗規模によって必要資金は大きく変わります。美容室なら500万円〜、学習塾なら200万円〜で始められるケースもあります。
あなたの業種でシミュレーションしてみませんか?
創業シミュレータを試す実際にあった失敗パターン——NG行動エピソード集
創業融資の審査通過率は一般的に50〜60%程度と言われています。つまり約半数は審査に通っていません。よくある失敗パターンを、具体的なエピソード形式で紹介します。
ケース1: 「見せ金」で融資否決
カフェの開業を目指すAさん。自己資金が50万円しかなかったため、親戚から200万円を一時的に借りて通帳に入金。公庫に500万円の融資を申し込んだ。
結果: 否決。公庫は過去6ヶ月〜1年分の通帳を確認する。「急に大きな金額が入金されている」のは一目で分かる。面談で「この200万円の出どころは?」と聞かれ、説明に詰まった時点でアウト。見せ金と判断されると、その後6ヶ月は再申請ができない。
教訓: 自己資金は「毎月コツコツ貯めた記録」が最強の証拠。急な入金は逆効果になる。親族からの贈与であれば、贈与契約書を用意し、資金の経緯を説明できるようにしておく。
ケース2: 設備に全額投入して2ヶ月で資金ショート
飲食店を開業したBさん。開業資金500万円(自己資金200万円+公庫300万円)のうち、内装工事に300万円、厨房設備に150万円、食器・備品に50万円——全額を設備に投入した。
結果: 2ヶ月で閉店。開業直後は客足が安定せず、家賃25万円・仕入れ20万円・人件費30万円の月75万円が毎月出ていく。売上が軌道に乗る前に現金が底をつき、仕入れ業者への支払いが滞った。
教訓: 開業資金の2〜3割は「動かさない現金」として残す。500万円なら実際に使えるのは350万円まで。飲食店は「最初の3ヶ月は赤字」が当たり前。最低3ヶ月、できれば6ヶ月分の運転資金を確保してから開業する。
ケース3: カードローンの借入が審査で発覚
IT系の独立を考えていたCさん。開業準備中にPC購入や研修費用をカードローン(金利15%)で50万円借りた。「開業後にすぐ返せる」と思い、公庫に800万円の融資を申し込んだ。
結果: 否決。公庫は信用情報機関(CIC・JICC)を照会し、個人の借入状況を確認する。消費者金融・カードローンの残高があると「自己管理ができていない」と判断される。さらに金利15%の借入を返済しながら事業を回す計画には、返済能力への疑問がつく。
教訓: 融資申し込みの前に、カードローン・リボ払い・消費者金融の借入はすべて完済しておく。クレジットカードの延滞履歴も5年間残るため、申し込み前にCICで自分の信用情報を確認するのがおすすめ。
ケース4: 携帯電話の分割払い滞納——意外な落とし穴
美容師として独立を目指すEさん。借金はなく、自己資金も200万円貯めていた。ところが公庫の審査で否決。心当たりがなく、CICで信用情報を開示したところ、スマホの端末代金の分割払い(月々3,000円)を2回延滞した記録が「異動」として残っていた。
結果: 否決。多くの人が気づいていないが、スマホの端末代金の分割払いは「割賦販売」に該当し、支払い状況がCICに記録される。61日以上または3ヶ月以上の延滞は「異動情報」として登録され、完済後も最長5年間記録が残り続ける。たった数千円の支払い遅れが、数百万円の融資を阻む。
教訓: スマホの端末分割払いは立派な「ローン」。月々の通信料に含まれていて意識しにくいが、延滞すると融資審査に直結する。融資を考えている人は、申し込み前にCIC(1,000円)で自分の信用情報を開示して確認するべき。
ケース5: 税金を滞納したまま申請
会社員時代の副業収入を確定申告しておらず、住民税の未払いが残っていたDさん。開業届を出して公庫に融資を申し込んだが、面談で「税金の納付状況を確認させてください」と言われ、未納が判明。
結果: 否決。税金・社会保険料の滞納は、公庫だけでなく制度融資でもほぼ確実に審査落ちの原因になる。「国のお金を返せない人に、国の機関はお金を貸さない」というシンプルな論理。
教訓: 融資申し込み前に、所得税・住民税・社会保険料をすべて完納しておく。確定申告の漏れがあれば修正申告も済ませる。納税証明書を求められることもある。
もし返せなくなったら?——知っておくべき最悪のシナリオ
「借りる」話ばかりしてきましたが、返せなくなったらどうなるのかを知らずに借りるのは危険です。最悪のシナリオを事前に理解しておくことが、実は最大のリスク管理になります。
延滞から強制執行までの流れ
| 返済日を過ぎる | 公庫から電話で確認。遅延損害金(年8.70%)が発生 |
|---|---|
| 延滞が続く | 書面で督促。信用情報機関に延滞情報が登録される |
| 期限の利益喪失 | 分割返済の権利を失い、残額の一括返済を求められる。700万円借りていれば、残債全額が即時に請求される |
| 法的措置 | 支払督促・訴訟 → 強制執行(預金・売掛金・資産の差押え) |
| その後 | 信用情報に事故記録が5〜10年残り、新規の借入・クレジットカード作成・再創業融資がほぼ不可能に |
返済が厳しくなったら「相談」が最優先
- 公庫に返済条件の変更を相談する — 返済期間の延長、据置期間の設定、月々の返済額の減額に応じてもらえるケースがある。黙って延滞するのが最悪の選択
- 経営改善計画を作って持っていく — 「売上が回復する見込み」を数字で示せれば、条件変更のハードルは下がる
- 認定経営革新等支援機関に相談する — 無料で経営改善のアドバイスを受けられる。公庫との交渉を代行してくれる場合もある
大切なのは、「返せない」と分かった時点ですぐに動くこと。延滞が長引くほど選択肢は減り、再起が難しくなります。
「悲観シナリオ」で返済可能か事前に確認を
創業シミュレータでは、売上が想定の60%にとどまる「悲観シナリオ」での月間収支と融資返済額を確認できます。悲観シナリオでも赤字にならない計画を立てることが、返済不能リスクを防ぐ最善の方法です。
創業シミュレータで悲観シナリオを確認する資金調達のスケジュール——開業日から逆算する
資金調達は思った以上に時間がかかります。以下のスケジュールを目安に、早めに動き始めましょう。
まとめ
- 飲食店1,000万円でも自己資金は300万円で始められる。頭金30%+融資70%が基本の組み立て
- 日本政策金融公庫が創業融資の最有力。最大7,200万円、無担保・無保証で利用可能
- 携帯の分割払い延滞・見せ金・カードローンは一発アウト。CICで信用情報を事前確認
- 返せなくなったら即相談。黙って延滞→期限の利益喪失→強制執行の連鎖を避ける
- 悲観シナリオでも赤字にならない計画を立てる。創業シミュレータで事前に検証を
参考資料
この記事を書いた人
業種・エリア・店舗規模を入力するだけで、初期投資・月間収支・融資返済額を3パターンでシミュレーション。日本政策金融公庫向けの創業計画書もそのままエクスポートできます。
創業シミュレータを試す